Pagar una cuota por una casa tuya, en vez de alquiler, es posible. Te mostramos cuánto sería la cuota, qué opciones de financiamiento hay hoy y cómo dar el primer paso.
Todos los meses pagás el alquiler y, a fin de año, no queda nada tuyo. Si ya te preguntaste «¿y si mejor pago una cuota por una casa que sea mía?», esta guía es para vos. Te ayudamos a hacer la cuenta, a conocer las opciones de financiamiento que hay hoy en Honduras, entre ellas los fondos Banhprovi, y a saber por dónde empezar.
Alquilar o pagar una cuota: hacé la cuenta
Un ejemplo para que lo veas: si pagás L8,000 de alquiler al mes, en 10 años son L960,000 y la casa sigue siendo de otra persona. Es solo un ejemplo; poné el monto de tu alquiler.
Ahora mirá cuánto sería la cuota de un crédito. Estas son cuotas de ejemplo con fondos Banhprovi, a 30 años [1]:
| Programa | Monto del crédito | Tasa | Cuota mensual |
|---|---|---|---|
| Vivienda social | L500,000 | 4% | L2,387 |
| Vivienda social | L800,000 | 4% | L3,819 |
| Vivienda social | L1,200,000 | 4% | L5,729 |
| Vivienda media | L1,500,000 | 7% | L9,980 |
| Vivienda media | L2,000,000 | 7% | L13,306 |
| Vivienda media | L2,500,000 | 7% | L16,633 |
La cuota es solo capital e intereses. Una cuota no es lo mismo que un alquiler: con la cuota vas pagando una casa que al final es tuya, pero además hay seguros y gastos de cierre que se pagan aparte, y Radio HRN los estimó entre L600 y L1,200 [5]. Aun así, vale la pena comparar. Con nuestra calculadora de cuota hipotecaria podés probar tu caso.
¿Qué opciones tenés para financiar tu casa?
| Opción | Cómo funciona | Lo que tenés que saber |
|---|---|---|
| Banco comercial | Cada banco pone sus tasas, plazos y requisitos | Pedí cotización en varios y compará |
| Fondos Banhprovi | Tasa preferencial, por un banco o cooperativa autorizada o directo en agencias [3] | 4% social (hasta L1.2 millones) y 7% media (hasta L2.5 millones). Prima 0 y hasta 30 años [1] |
| Crédito del RAP | Crédito de vivienda del Régimen de Aportaciones Privadas | 9% con salario de hasta 2 mínimos; 10.5% si es mayor. Hasta L5 millones y 30 años [4] |
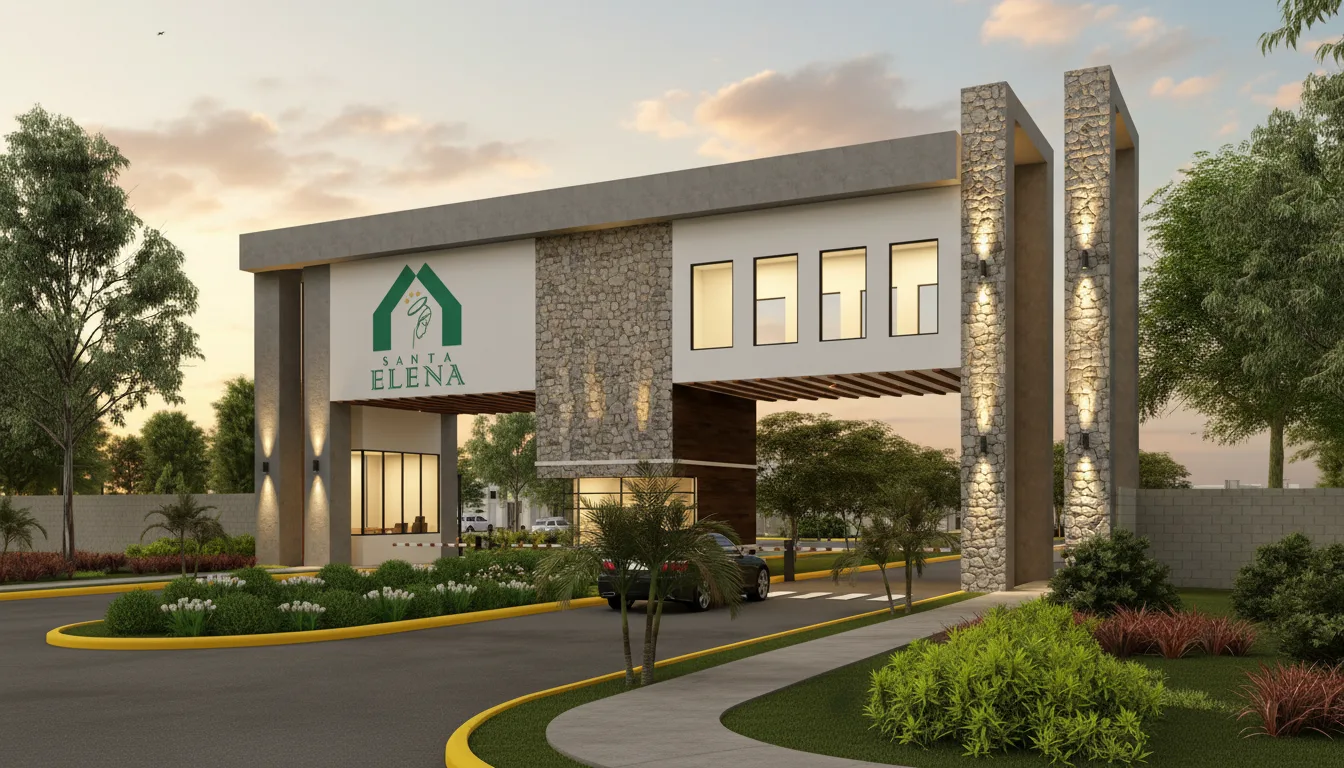
| Comprar en proyecto | Apartás la casa y pagás una prima; el banco financia el saldo | En Inmobiliaria Platino, por ejemplo en Residencial Santa Elena: apartado de L10,000 y prima de 10% en 6 cuotas sin interés [9] |
La disponibilidad de fondos cambia con frecuencia: verificá siempre con tu banco, cooperativa y asesor si hay fondos Banhprovi disponibles antes de tomar una decisión.
¿Cuánto ingreso necesitás?
Cada banco tiene su política, pero como referencia la cuota suele quedar entre el 30% y el 40% de tu ingreso mensual. Para una cuota de L5,729, eso es un ingreso familiar de unos L14,300 a L19,100. El banco también cuenta tus otras deudas: si ya pagás un carro o tarjetas, las resta de tu capacidad de pago.
Cómo mejorar tus opciones
- Sumar ingresos: podés pedir el crédito con un codeudor, por ejemplo tu pareja.
- Bajar otras deudas antes de pedir el crédito.
- Aportar más prima: mientras más ponés vos, menos financiás y más baja queda la cuota.
Paso 1: hacé tu presupuesto
Decidí qué cuota podés pagar sin ahogarte, sumando seguros y gastos de cierre. Como referencia, la cuota suele quedar entre el 30% y el 40% de tu ingreso.
Paso 2: juntá tus documentos
Para pedir un crédito con fondos Banhprovi te piden, por lo general [3][5]:
- DNI.
- Constancia de trabajo con deducciones.
- Constancia de no poseer bienes inmuebles.
- Estados de cuenta de los últimos 12 meses.
- Un recibo de servicios públicos.
- De la casa: la promesa de compraventa y el avalúo.
Paso 3: preguntá por fondos
Hablá con tu banco o cooperativa, visitá una agencia de Banhprovi o contactá a uno de nuestros asesores y te ayudamos.
Paso 4: apartá tu casa
En Inmobiliaria Platino separás tu casa con un apartado y pagás una prima del proyecto. Por ejemplo, en Residencial Santa Elena el apartado es de L10,000 y la prima es del 10%, en 6 cuotas sin interés [9]. En otros proyectos los montos pueden variar. El banco financia el saldo.
Preguntas para hacer antes de decidir
- ¿Hay fondos Banhprovi disponibles hoy en este banco o cooperativa?
- ¿Qué tasa y qué plazo me ofrecen, y cuánto sería la cuota?
- ¿Cuánto suman los seguros y los gastos de cierre?
- ¿Cuánto es el apartado y en cuántas cuotas se paga la prima?
- ¿Con qué bancos trabaja el proyecto?
Preguntas frecuentes
¿Me conviene comprar o seguir alquilando?
Depende de tu estabilidad de ingreso y de cuánto pensás quedarte. Si la cuota cabe en tu presupuesto (entre el 30% y el 40% de tu ingreso, como referencia) y pensás quedarte varios años, comprar suele tener sentido. Hacé la cuenta con tu caso.
¿Necesito prima para comprar?
En los créditos de Banhprovi de los ejemplos de octubre de 2026 la prima es 0 [1]. En Inmobiliaria Platino la casa se aparta con un monto y se paga una prima del proyecto; tu asesor te explica los montos.
Fuentes
Consultadas el 27 de octubre de 2026. Las condiciones pueden cambiar; confirmá siempre con tu banco o con Banhprovi.
- Radio HRN, 6 oct 2026: cuotas mensuales de vivienda social y media con fondos Banhprovi
- Radio HRN, 26 oct 2026: ¿gana salario mínimo? Así puede comprar casa con Banhprovi
- TuNota, 5 oct 2026: banca de primer piso, requisitos para financiar una vivienda con Banhprovi
- El Heraldo, 28 abr 2026: RAP vs. Banhprovi, tasas, plazos y requisitos para crédito de vivienda
- Radio HRN, 6 feb 2026: cuotas y requisitos para una vivienda con Banhprovi
- La Prensa, 20 jul 2026: Banhprovi enfrenta escasez de fondos y frena el financiamiento de vivienda
- La Prensa, 28 jul 2026: CAF hará primer desembolso de US$150 millones para vivienda social
- El País, 26 oct 2026: Banhprovi proyecta financiar más de 15 mil viviendas con recursos nacionales e internacionales
- Inmobiliaria Platino: Residencial Santa Elena (apartado, prima y financiamiento)
- La Tribuna, 15 oct 2026: Banhprovi recibirá L2,150 millones para financiar vivienda y mipymes